Analýza CBRE: věřitelé plánují dále zvyšovat aktivitu, kancelářský sektor se vrací do centra zájmu investorů
Evropský trh s dluhovým financováním komerčních nemovitostí vykazuje známky opětovného oživení a návratu likvidity. Podle nejnovějšího průzkumu „European Lender Intentions Survey“, který realizovala společnost CBRE, světový lídr v oblasti komerčních realitních služeb, plánuje 72 % evropských věřitelů v letošním roce navýšit objem nových úvěrů ve srovnání s rokem 2025. Pouze 8 % respondentů očekává pokles. Výsledky analýzy, do níž se promítl i dopad aktuálního konfliktu na Blízkém východě, svědčí o stabilizaci globálního výhledu a obnovené důvěře v realitní trh.
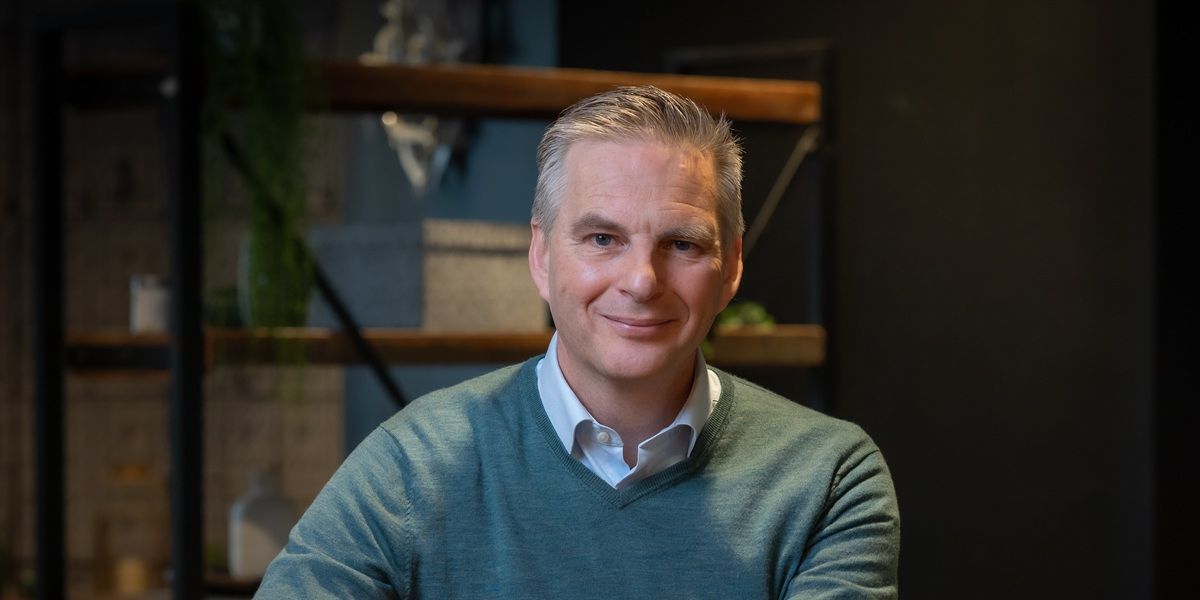
Tento trend se výrazně promítá i do tuzemského prostředí, kde je poptávka po úvěrovém financování dlouhodobě silná. „Zvyšující se ochota věřitelů poskytovat kapitál je pro trh zásadním impulsem. V českém prostředí je poměrně běžné, že investoři využívají finanční páku jako efektivní nástroj pro navýšení výnosnosti vlastních vložených prostředků. Tato strategie hraje prim u drtivé většiny tuzemských realitních fondů,“ uvádí Jakub Štěpán, vedoucí oceňování v CBRE pro Českou republiku a region CEE.
Hlavní výzvy: geopolitika a vyšší úvěrové zatížení
I přes optimistické plány ohledně objemu dluhového financování zůstává trh obezřetný vůči vnějším rizikům. Geopolitická nejistota se stala hlavním tématem pro 74 % respondentů, což potvrzuje její dlouhodobý růstový trend – zatímco ještě v roce 2024 ji jako zásadní riziko vnímalo 37 % věřitelů, v loňském roce to bylo 69 %. Jako druhou největší hrozbu vnímají věřitelé nejistotu ohledně dalšího vývoje úrokových sazeb (47 %), což reflektuje opatrný přístup centrálních bank k uvolňování měnové politiky. Třetím faktorem jsou rostoucí náklady stavebních prací, které musí být zohledněny při oceňování projektů.
„Aktuální geopolitický a makroekonomický vývoj přímo ovlivňuje cenu financování. Vyšší úrokové sazby limitují efektivitu pákového efektu a vytvářejí tlak na přecenění nemovitostí směrem dolů. Pro investory je tak v současné době naprosto kritické nastavení konzervativních a dlouhodobě udržitelných parametrů úvěrů, aby byla i při vyšších nákladech zajištěna provozní rentabilita aktiv,“ popisuje Štěpán.
Kancelářské budovy opět v hledáčku investorů
Výraznou proměnou prošly preference věřitelů v oblasti sektorového zaměření. Kancelářské budovy se během jednoho roku posunuly z okraje zájmu na třetí příčku v žebříčku oblíbenosti nemovitostních segmentů. Podle průzkumu až 38 % věřitelů deklaruje zlepšení postoje vůči kancelářím, což značí návrat důvěry v dlouhodobou hodnotu moderních kancelářských prostor.
„Takové oživení pozorujeme už nějakou dobu i na českém trhu. Je však třeba zdůraznit, že pozice kanceláří v ČR byla v uplynulých dvou letech významně lepší než na mnoha západoevropských trzích. Domácí investoři kancelářím věřili i v dobách, kdy byly v zahraničí pod tlakem. V nejbližších týdnech budeme analyzovat konkrétní data za první pololetí, která potvrdí odolnost tohoto segmentu prostřednictvím klíčových dokončených transakcí a projektů připravovaných k realizaci ještě do konce roku,“ vysvětluje Štěpán.
Paralelně s kancelářemi potvrzuje průzkum strukturální změnu v portfoliích věřitelů směrem k většímu zájmu o alternativní segmenty. Celkem 86 % oslovených firem je ochotno financovat právě ty, což je o 5 procentních bodů více než vloni. Hlavní zájem se soustředí na projekty nájemního bydlení, soukromá zdravotnická zařízení a domovy pro seniory. I když se tyto oblasti stávají prioritou a věřitelé se na ně stále více zaměřují, z hlediska celkového objemu kapitálu v realitním financování zůstávají zatím relativně malým, byť rychle rostoucím, segmentem.
„Z alternativních segmentů se stává plnohodnotná součást institucionálních portfolií. Vyhledávanými aktivy jsou dnes segmenty, které byly dříve bankami financovány jen v ojedinělých případech, jako jsou například domovy pro seniory nebo specializovaná zdravotnická zařízení. Věřitelé zde vidí silný demografický potenciál a stabilitu příjmů, což přirozeně vede k ochotě poskytovat na tyto projekty atraktivnější úvěrové podmínky,“ popisuje Štěpán.
Refinancování jako stabilizační prvek trhu
I přes viditelný nárůst ochoty věřitelů financovat nové projekty nadále dominuje evropskému realitnímu trhu potřeba refinancování stávajících úvěrů. Tato aktivita tvoří 56 % veškeré poptávky po úvěrech, zatímco na novou výstavbu a přímé akvizice připadá 21 %, respektive 15 % poptávky. Tento nepoměr je přirozeným důsledkem aktuální tržní situace, kdy je objem stávajícího fondu komerčních nemovitostí násobně vyšší ve srovnání s tempem nové výstavby.
„Refinancování stávajících závazků bude v nejbližším období klíčovou agendou pro většinu subjektů na trhu. Vzhledem k tomu, že se trh nachází v prostředí odlišných úrokových sazeb než v době uzavření původních úvěrů, je toto téma nanejvýš důležité. Banky i nebankovní věřitelé se proto soustředí na restrukturalizaci svých portfolií, což je pro trh nezbytný proces k udržení dlouhodobé likvidity,“ uzavírá Štěpán.
Více o průzkumu
Průzkum proběhl v období mezi 18. březnem a 28. dubnem 2026. Zúčastnilo se ho celkem 134 respondentů z řad evropských věřitelů, kteří poskytli své výhledy v oblasti úvěrových očekávání, podmínek financování a preferovaných sektorů pro rok 2026. Veškeré odpovědi byly shromážděny až po vypuknutí konfliktu na Blízkém východě, což definuje aktuální vnímání makroekonomických a geopolitických rizik trhu.
Crest Communications, a.s.
Denisa Kolaříková
Account Manager
T: +420 731 613 606
e-mail: [email protected]
Kamila Čadková
Account Director
T: +420 731 613 609
e-mail: [email protected]
www.crestcom.cz
CBRE
Ivana Procházková, Communication Specialist, +420 771 288 023, [email protected]
CBRE Česká republika, Facebook, LinkedIn, Instagram.
Denisa Kolaříková
[email protected]
+420 731613606
Unternehmen / Organisation
Crest Communications

Beispiel der Dun & Bradstreet-Daten
| Firmenname | AUDI Aktiengesellschaft |
|---|---|
| D-U-N-S-Nummer | 315731679 |
| Registrierungsnummer / Beschreibung | HRB1 Register Number (DE) |
| Registrierungsnummer / Beschreibung | 85049B1 Derived Unique Register Number (DE) |
| Registrierungsnummer / Beschreibung | DE811115368 Value Added Tax Number (DE) |
| Telefon | +49 841890 |
| Subjekttyp | Corporation |
| Rechtsform | Deemed Public Limited Company |
| Jahresumsatz | 64 500 000 000 EUR / 71 157 238 500 USD - 01.01.2024 |
| Mitarbeiterzahl | 86 900 - 01.01.2024 |
| Status | Active |
| Adresse | Auto-Union-Str. 1, Ingolstadt, 85057, Germany |
| Webseite | www.audi.com |
| [email protected] | |
| Geschäftsgegenstand | Mfg motor vehicle/car bodies |
| Eigentumstyp | Privately owned |
| Gründungsdatum | 16.04.1884 |
| Gesetzliche Vertreter | Gernot Döllner |
| Eigentümer | Bundesland Niedersachsen, Streubesitz, GOVERNMENT OF QATAR, Ferdinand Porsche Familien-Privatstiftung, Kai Alexander Porsche, Peter Daniell Porsche, Ferdinand Oliver Porsche, Geraldine Porsche, Mark Philipp Porsche, Hubertus Josef Kiesling, Diana Porsche, Andreas Kiesling, Peter Daniell Porsche, Kai Alexander Porsche, Ferdinand Oliver Porsche, Mark Philipp Porsche, Geraldine Porsche, Diana Porsche, Hubertus Josef Kiesling, Andreas Kiesling, Wolfgang Porsche, Stephanie Porsche- Schröder, Felix Alexander Porsche, Christian Porsche, Ferdinand Rudolf Wolfgang Porsche |